Una revisión de la documentación del país de origen de un contactor de corriente continua debe conectar la configuración exacta suministrada con los hechos de fabricación y la regla de origen relevante para la transacción. Comience con el destino, el propósito de la declaración de origen y el importador responsable o asesor aduanero. Luego solicite identificadores de producto consistentes, información de fabricación y registros de respaldo del proveedor. El país desde donde se envía un paquete, la dirección del vendedor y una marca conocida no establecen de manera independiente el origen del producto. Mantenga visibles las preguntas sin resolver antes de usar una reclamación de origen en los documentos de envío.
Esta guía organiza una consulta de compra; no determina el origen legal de un contactor, la clasificación arancelaria, la tasa de duty o la elegibilidad para una preferencia comercial. Esas decisiones dependen de los hechos reales y las reglas aplicables. No hace ninguna reclamación de origen sobre un modelo Sayoon. Utilice la orientación oficial actual y un asesor aduanero calificado para el mercado y el propósito involucrados.
Defina por qué se necesita la evidencia de origen
Pregunte si la solicitud se refiere a declaraciones de importación ordinarias, marcado del producto, una reclamación de tarifa preferencial, reglas de adquisición del cliente u otro requisito. Estos propósitos no deben tratarse como intercambiables. Un documento adecuado para un propósito puede no responder a otra pregunta. Escriba el uso previsto en la consulta para que el proveedor y el revisador no discutan diferentes tipos de evidencia de origen sin darse cuenta.
Identifique claramente la transacción y los bienes: comprador, vendedor, fabricante cuando se conozca, destino, orden de compra y código completo de pedido. Incluya opciones o accesorios suministrados como parte del artículo. Si el envío contiene varios productos, no asuma que una respuesta de origen cubre todas las líneas. El registro debe permitir que alguien relacione la declaración con los bienes reales sin adivinar por un nombre familiar.
Separe el origen de los lugares de envío y compra
La orientación de HMRC explica que el origen se refiere a dónde se producen o fabrican los bienes y puede diferir de dónde se envían o compran. Esta distinción es útil cuando un distribuidor, almacén o centro logístico está en un país diferente al de la operación de fabricación. Trate esas ubicaciones como hechos separados en el registro de compra en lugar de seleccionar la dirección que aparezca más prominentemente en la factura.
Pida al proveedor que aclare su rol. ¿Es el fabricante, un vendedor autorizado o un intermediario? ¿Qué organización tiene la información de fabricación necesaria para respaldar la declaración? Un distribuidor puede transmitir evidencia válida, pero una dirección de entrega por sí sola no proporciona la base de fabricación subyacente. Si el proveedor no puede explicar la fuente de la declaración de origen, remita la brecha al revisador responsable.
Establezca la regla aplicable con el asesor responsable
El origen preferencial y el no preferencial son preguntas diferentes. La orientación oficial del Reino Unido describe ambos, y explica que usar un acuerdo comercial requiere verificar sus reglas relevantes y requisitos de prueba. No infiera que comprar en un país con un acuerdo comercial automáticamente hace que cada contactor sea elegible. El producto, los hechos de fabricación y el acuerdo aplicable deben evaluarse juntos por la parte responsable.
Evite transferir una regla o resultado entre jurisdicciones. Un ejemplo del Reino Unido no decide una cuestión de importación en España, y una determinación para un producto no relacionado no determina el origen de un contactor. Pregunte al corredor o asesor aduanero qué regla, contexto de clasificación y hechos de respaldo necesita. Registre la base de la decisión real en lugar de adjuntar una resolución conveniente para un dispositivo diferente.
| Etapa de revisión | Evidencia o pregunta | Parte responsable |
|---|---|---|
| Propósito | Importación, marcado, preferencia o adquisición | Importador/asesor |
| Identidad | Código de pedido, opciones y línea de envío | Compra |
| Hechos | Actividades y lugares de producción | Fabricante |
| Regla | Destino y propósito aplicables | Asesor de aduanas |
| Evidencias | Emisor, alcance de la declaración y discrepancias | Revisor responsable |
Esta tabla es un registro editorial de compras, no una especificación de aceptación regulatoria. Aplique las referencias oficiales abajo y los requisitos actuales del proyecto.
Solicitar hechos de fabricación en el nivel adecuado
Solicitar una descripción factual de las actividades relevantes de producción y ensamblaje, sus ubicaciones y la configuración cubierta. El asesor puede necesitar información sobre insumos o procesos para evaluar una regla en particular. Pedir que ese asesor defina el alcance requerido en lugar de solicitar toda una lista confidencial de materiales sin saber por qué es necesaria.
Mantener los hechos separados de las conclusiones. Una declaración de que el ensamblaje final se realiza en un sitio nombrado es un hecho de fabricación a evaluar; no es automáticamente la conclusión de origen legal para todos los fines. De manera similar, un insumo comprado localmente puede tener otro origen. La revisión no debe reemplazar el análisis aplicable con un simple conteo de componentes locales o un porcentaje no respaldado de valor local.
Relacionar la declaración con la identidad del producto
Verificar que el código de pedido completo, descripción, revisión u otra identidad relevante coincidan con la especificación de compra. Preguntar si una respuesta cubre sitios de producción alternativos o diferentes versiones de la misma familia de catálogo. Si una declaración lista un rango, obtener el alcance necesario para demostrar que la variante suministrada pertenece a él. Preservar los límites exactos del proveedor en lugar de ampliarlos en su resumen interno.
Para pedidos repetidos, confirmar si el acuerdo de fabricación sigue siendo el mismo. Una declaración previa puede ser parte del historial de evidencia, pero no debe convertirse en una suposición indefinida después de un cambio en la fábrica o en la cadena de suministro. Acordar cómo el proveedor comunica los cambios relevantes y quién decide si es necesario una nueva declaración o revisión para envíos posteriores.
Revisar el emisor del documento y su base
Registrar quién emitió el documento, su fecha, referencia y alcance previsto. Determinar si es una declaración del proveedor, un documento de la cámara, una decisión de autoridad u otro tipo de evidencia. No tratar todos los documentos que llevan la palabra certificado de origen como equivalentes. Preguntar al asesor de aduanas qué evidencia se requiere para la transacción y si el formulario proporcionado cumple con ese propósito.
Verificar que las declaraciones sean coherentes con el pedido y los registros de envío. Las diferencias en el nombre del fabricante, código del modelo, cantidad o descripción de los bienes pueden crear incertidumbre incluso cuando el país de origen es el mismo en cada página. Obtener una corrección autorizada o una explicación. El personal de compras no debe editar el documento del emisor por sí mismo para eliminar discrepancias o hacer que una declaración parezca cubrir un producto diferente.
Manejar cuidadosamente las reclamaciones preferenciales
Cuando se considere una preferencia comercial, solicitar al asesor responsable que identifique el acuerdo, la regla de producto relevante, la prueba aceptada y cualquier requisito de registro. El proveedor debe responder a la solicitud de información específica en lugar de proporcionar una garantía genérica de que los bienes son elegibles para un arancel reducido. Una reclamación de preferencia no se establece simplemente por la presencia de una factura de exportación o por el envío desde un país asociado.
Mantener la revisión vinculada a la transacción y período reales. Si una declaración autorizada cubre múltiples entregas, preservar sus condiciones y verificar que la entrega relevante se encuentre dentro de ellas. Si falta una declaración de respaldo, registrar la pregunta y obtener una decisión del importador o asesor responsable antes de hacer una reclamación. Este artículo no prescribe cómo deben completarse las declaraciones aduaneras.
Mantener coherentes las etiquetas y documentos
Si se requiere marcar el origen en los bienes reales, hacer que el revisor responsable confirme el tratamiento correcto y lo compare con la declaración aprobada. No crear una etiqueta simplemente copiando la dirección del vendedor o cambiando un campo de país en un archivo de diseño. La base factual y legal debe estar resuelta antes de que se liberen las instrucciones de arte o embalaje.
Verificar los bienes físicos y los documentos de envío en busca de conflictos no explicados. Una etiqueta en una caja exterior puede describir al empacador en lugar del artículo fabricado. Preguntar qué significa cada marca y conservar fotografías cuando sean útiles. El objetivo es la coherencia con el requisito aprobado, no reemplazar una evaluación aduanera con una inspección visual del embalaje.
Resolver la incertidumbre antes de que llegue al envío
Cree una lista corta de problemas con el documento, campo en conflicto, pregunta, responsable y fecha de respuesta requerida. Distingua una firma faltante de una base de fabricación faltante: pueden requerir acciones diferentes. No permita que una fecha límite convierta una respuesta provisional del proveedor en una conclusión de origen aceptada sin la revisión designada.
Si los hechos permanecen inciertos, involucre al importador y al asesor aduanero desde el principio. Ellos pueden determinar si es apropiado solicitar más pruebas o seguir una vía de resolución oficial. Registre el resultado y su alcance. Evite inventar un origen, elegir el país de menor arancel o usar el documento de un envío diferente simplemente porque la carga está lista para su recogida.
Una consulta ilustrativa de múltiples ubicaciones
Suponga que un contratista es vendido por un distribuidor en un país, almacenado en un segundo país y fabricado mediante operaciones en un tercero. Este ejemplo hipotético no describe la cadena de suministro de Sayoon. El comprador debe registrar las tres ubicaciones y preguntar qué organización puede proporcionar los hechos de fabricación requeridos por el asesor. La ubicación de la factura no se usa como atajo para la conclusión de origen.
Si las actividades de fabricación involucran más de un país, el asesor define qué detalles adicionales son necesarios bajo la regla aplicable. La declaración resultante debe identificar el producto cubierto y el propósito. Mantener esos hechos juntos facilita la revisión de pedidos repetidos posteriores sin implicar que cada pedido del mismo vendedor necesariamente tenga la misma base de fabricación.
Prepare la solicitud al proveedor
Para una consulta de documentación de Sayoon, envíe el modelo completo y las opciones, referencia de compra, destino y la información específica de origen solicitada por su asesor aduanero. Pregunte quién puede emitir la respuesta relevante y qué configuración cubre. Evite pedir al proveedor que garantice un resultado arancelario sin el análisis del destino y los hechos de soporte.
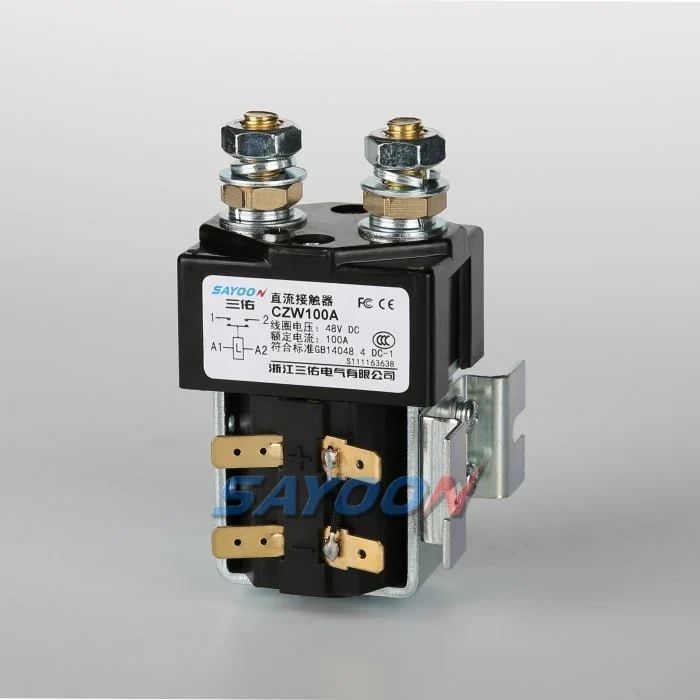
Conserve la declaración aprobada, la correspondencia de soporte y la disposición de revisión junto con el registro del envío. La imagen CZW100A aquí es solo una ilustración de apariencia del producto y no proporciona evidencia de origen. Un registro final útil indica qué se verificó, qué transacción y producto cubre, quién lo aceptó y qué debe revisarse si cambian la fabricación o el acuerdo comercial.
Video educativo
HMRC explica las reglas de origen en el contexto del Acuerdo de Comercio y Cooperación entre el Reino Unido y la UE. Este seminario web grabado es un fondo para la documentación de origen preferencial; no determina el origen de ningún contratista ni las reglas de otra jurisdicción.
Preguntas frecuentes
¿El país de envío es siempre el país de origen?
No. La orientación oficial distingue el origen de fabricación del lugar donde se envían o compran las mercancías. Obtenga la evidencia de fabricación y aplique la regla relevante para la transacción.
¿Aporta una dirección de distribuidor prueba del origen del producto?
No. Identifica al vendedor o la ubicación del negocio. Solicite la evidencia de origen específica del producto y la fuente de la información de fabricación detrás de la declaración.
¿Puede un ejemplo de preferencia en España decidir una transacción en España?
No. La jurisdicción, el propósito y las reglas aplicables son importantes. Utilice el asesor de destino responsable y los hechos reales del producto en lugar de transferir un ejemplo no relacionado.
¿Qué debe enviarse junto a una consulta de origen?
Proporcione el modelo exacto, opciones, referencia de compra, destino, uso previsto de la declaración y las preguntas específicas del asesor. Esto ayuda al proveedor a devolver evidencia relevante en lugar de un certificado no relacionado.
Guías del producto y relacionadas
Iniciar una consulta específica del modelo usando el Referencia de identificación del producto CZW100A. Utiliza el Guía de selección de contactores de CC para selección eléctrica. Lectura complementaria: Qué registrar sobre las etiquetas de embalaje de exportación de contactores de CC, Requisitos de trazabilidad de lotes de producción de contactores DC.
Referencias oficiales y alcance
- HMRC: checking rules of origin
- Departamento de Empresa y Comercio del Reino Unido: aplicando las reglas de origen
Consulte cada fuente en su jurisdicción y contexto de aplicación indicados. La orientación general no establece el estado de un producto, envío, declaración o presentación del cliente en particular.





